


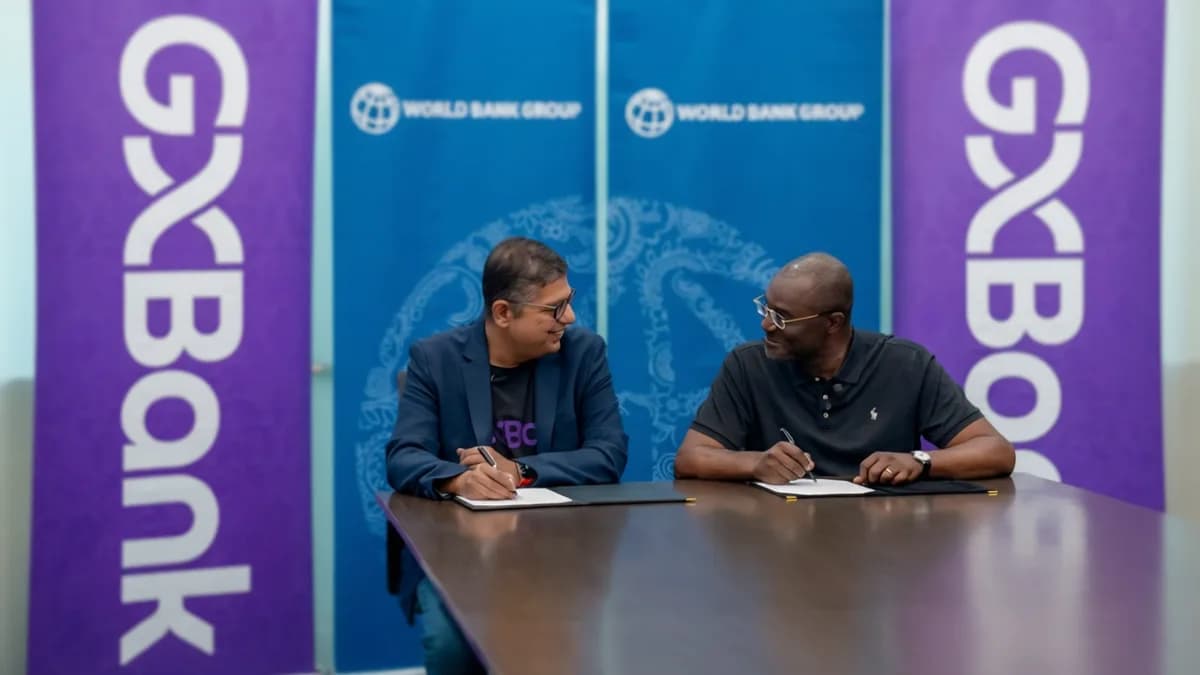
Apa artinya ketika sebuah bank digital baru — belum genap dua tahun beroperasi — langsung mendapat dukungan $110 juta dari lembaga keuangan internasional untuk membiayai usaha mikro, kecil, dan menengah? tidak hanya soal modal, tapi tentang siapa yang benar-benar menanggung risiko, dan siapa yang justru terpinggirkan dari mekanisme perlindungan itu.
Skema Penjaminan yang Menghindari Risiko Nyata
GXBank, bank digital Malaysia yang diluncurkan pada Maret 2023 oleh Grab dan Singtel, baru-baru ini menandatangani perjanjian dengan International Finance Corporation (IFC) untuk program pinjaman senilai US$110 juta bagi UMKM lokal. Bukan jumlahnya, tapi juga bentuk dukungan teknis IFC: hingga US$4,95 juta dalam bentuk 'unfunded first-loss coverage'. Artinya, IFC tidak menyalurkan uang tunai langsung ke debitur, melainkan menjanjikan kompensasi hanya jika kerugian benar-benar terjadi — dan hanya pada lapisan kerugian pertama. Sistem ini bekerja bersama kerangka jaminan lokal yang sudah ada, seperti Credit Guarantee Corporation Malaysia Berhad (CGC), sehingga menciptakan lapisan pelindung ganda — tapi bukan untuk semua pihak.
Dilansir TechInAsia, skema ini dirancang untuk menurunkan hambatan akses kredit bagi UMKM yang sering kali gagal memenuhi persyaratan kolateral tradisional. Namun, dalam praktiknya, 'first-loss' justru menjadi semacam filter eksklusif: hanya UMKM yang sudah cukup sehat secara operasional — punya riwayat transaksi digital, alur kas terpantau, dan profil risiko terukur — yang layak masuk ke dalam portofolio GXBank yang didukung IFC. UMKM di pinggiran kota, pedagang kaki lima tanpa rekam jejak digital, atau usaha keluarga yang masih catat buku manual? Mereka tetap berada di luar cakupan skema ini.
Baca juga: SK hynix Kehilangan Hampir Separuh Pangsa Pasar DRAM Global
Kenapa Bank Digital Justru Memperlebar Celah Akses?
Ini bukan kekurangan GXBank semata, melainkan konsekuensi logis dari arsitektur pembiayaan berbasis AI dan data. GXBank mengandalkan algoritma penilaian kredit yang memproses ratusan variabel dari ekosistem Grab — mulai dari frekuensi pesan antar makanan, riwayat pembayaran tagihan, hingga pola penggunaan e-wallet. Hasilnya cepat dan murah, tapi juga sangat selektif. Menurut laporan internal yang bocor ke TechInAsia, lebih dari 68% aplikasi pinjaman dari UMKM non-digital-native ditolak dalam tahap pra-skoring otomatis — bukan karena kredit buruk, tapi karena kurangnya sinyal data yang bisa diinterpretasi mesin.
Padahal, di Malaysia sendiri, Badan Statistik Nasional menyebut bahwa 42% UMKM masih beroperasi tanpa sistem akuntansi digital, dan 57% tidak memiliki rekening bank aktif. Artinya, skema $110 juta ini secara tidak langsung memperkuat polarisasi: UMKM yang sudah terhubung ke ekosistem digital mendapat akses lebih cepat dan murah, sementara yang belum terkoneksi justru semakin tertinggal — bukan karena tidak layak, tapi karena tidak terbaca.
Baca juga: Hyundai Tunda ADAS Internal ke Akhir 2029 — Lidar Disingkirkan
Yang lebih krusial: model unfunded first-loss ini tidak menuntut perubahan pada praktik penyaluran kredit GXBank. Tidak ada klausul wajib inklusi geografis, tidak ada target proporsi untuk usaha perempuan atau komunitas marjinal, dan tidak ada mekanisme audit independen atas kriteria penilaian risiko. IFC memang menyertakan syarat ESG dalam perjanjian, tapi fokus utamanya tetap pada sustainability finansial — bukan keadilan akses. Dalam konteks Indonesia, skema serupa sempat diuji coba oleh Bank Jago dan PT PNM pada 2022, namun hasilnya menunjukkan bahwa tanpa intervensi aktif dari otoritas, penjaminan teknis justru mempercepat konsentrasi portofolio di segmen UMKM urban dan formal.
Di tengah gelombang optimisme terhadap fintech dan AI-driven lending, kolaborasi GXBank-IFC justru mengingatkan kita: teknologi bukan obat ajaib. Ia adalah cermin — memperjelas ketimpangan yang sudah ada, bukan menghapusnya. Skema ini berhasil menurunkan biaya modal bagi bank, meningkatkan kepercayaan investor, dan mempercepat pertumbuhan portofolio kredit. Tapi apakah ia berhasil mengubah siapa yang bisa meminjam uang di Malaysia hari ini? Jawabannya, belum tentu.
Lalu, kalau bukan skema penjaminan berbasis risiko teknis, apa bentuk dukungan nyata yang bisa menjangkau UMKM yang benar-benar terpinggirkan — bukan hanya di Malaysia, tapi juga di Indonesia, Filipina, atau Vietnam? Dan siapa yang harus memulai: regulator, bank digital, atau justru komunitas usaha itu sendiri?