

Apa artinya punya jaringan QR yang lebih luas — kalau separuh warung kopi di Bandung masih tak tahu cara mengaktifkan kode pembayaran, dan pemilik toko kelontong di Surabaya masih ragu menyimpan uang digital di aplikasi yang belum terverifikasi OJK?
Bagaimana Platform Terminal Bisa Mengubah Pola Transaksi Fisik
AhaPay, fintech lokal berbasis di Jakarta, baru mengumumkan ekspansi jaringan QR-nya lewat kerja sama dengan Share Commerce — perusahaan teknologi yang khusus mengembangkan perangkat lunak manajemen terminal pembayaran ritel. Berbeda dari penyedia QR biasa yang hanya menyediakan kode statis, Share Commerce menyediakan sistem terpusat untuk mengelola ratusan hingga ribuan mesin EDC atau QR dinamis secara real time: mulai dari pembaruan firmware, pelacakan status transaksi, hingga integrasi langsung ke sistem akuntansi toko. Ini tidak hanya penambahan titik scan, tapi upaya membangun lapisan operasional di balik antarmuka pembayaran.
Dilansir TechInAsia, kolaborasi ini memungkinkan AhaPay menghubungkan lebih dari 12.000 merchant aktif ke dalam satu ekosistem QR dinamis yang bisa diatur dari dashboard tunggal. Angka itu naik dua kali lipat dibandingkan jumlah merchant yang terdaftar di platform AhaPay pada akhir 2023. Lebih dari 65% dari merchant baru tersebut berasal dari segmen UMKM non-formal — warung, kios, dan usaha mikro berizin NIB namun tanpa rekening korporasi.
Baca juga: LG Uplus dan OptAI Uji Token AI untuk Efisiensi Layanan
Apa yang Hilang dari Integrasi Teknologi ke Warung Kelontong
Di lapangan, integrasi teknologi seperti ini sering terhenti di pintu depan. Seorang pemilik warung di Pasar Minggu, Jakarta Selatan, mengaku sudah menerima sticker QR AhaPay sejak Februari 2024, tapi belum pernah berhasil mencairkan dana karena tidak paham prosedur verifikasi identitas melalui aplikasi. Ia juga tidak tahu bahwa QR-nya bisa diaktifkan ulang setelah gagal tiga kali — fitur yang tersedia di dashboard Share Commerce, tapi tidak dikomunikasikan dalam bahasa sederhana atau didukung layanan call center berbasis bahasa daerah.
Tantangan ini bukan soal kekurangan infrastruktur, tapi juga celah antara desain teknis dan literasi transaksional. Menurut TechInAsia, Share Commerce memang menyediakan modul pelatihan digital bagi agen resmi, namun distribusi materi pelatihan masih bergantung pada jaringan mitra lokal yang tidak merata — misalnya, 80% pelatihan dilakukan di Jabodetabek dan Bali, sementara wilayah Sulawesi dan Papua hanya mendapat 7% alokasi sumber daya pelatihan tahun lalu.
Baca juga: Bolttech dan Bold Penguin Bentuk Aliansi Asuransi Global Berbasis AI
Padahal, data Otoritas Jasa Keuangan (OJK) menunjukkan bahwa penetrasi pembayaran digital di UMKM masih di bawah 22%, meski jumlah merchant QR nasional telah melewati angka 25 juta pada kuartal I 2024. Artinya, banyak QR terpasang, tapi sedikit yang benar-benar aktif. Kebanyakan merchant hanya menggunakan QR sebagai alat tambahan saat pelanggan minta transfer — bukan sebagai sarana pencatatan transaksi harian atau pengelolaan arus kas.
Yang justru makin nyata adalah pergeseran peran agen. Di beberapa kabupaten di Jawa Tengah, agen AhaPay kini tidak lagi sekadar mencetak stiker QR, tapi juga membantu merchant mengisi laporan pajak bulanan berbasis riwayat transaksi digital. Ini menunjukkan bahwa nilai tambah sebenarnya bukan di QR-nya, melainkan di data transaksi yang terkumpul — asalkan data itu bisa diakses, dimengerti, dan dimanfaatkan oleh pemilik usaha itu sendiri.
Baca juga: GXBank dan IFC Gelontorkan $110 Juta untuk UMKM Malaysia — Tapi Apa yang Hilang dari Skema Ini?
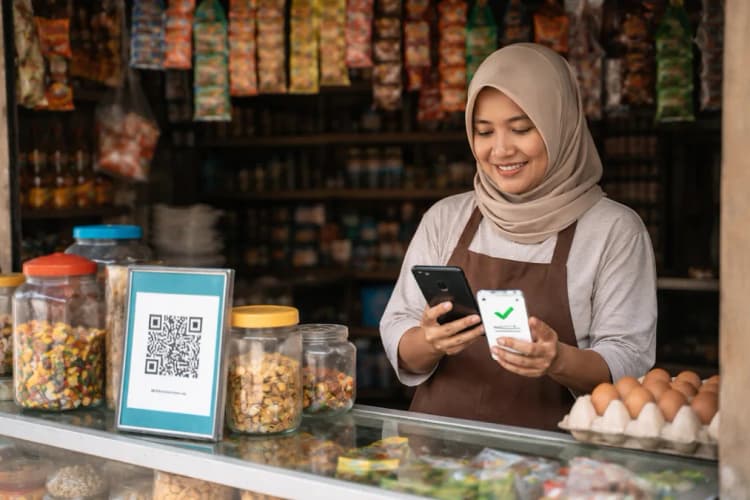
Kolaborasi AhaPay–Share Commerce memang mempercepat distribusi teknologi, tapi belum menjawab pertanyaan mendasar: bagaimana membuat sistem pembayaran digital menjadi alat pengambilan keputusan bisnis harian, tidak hanya alternatif transfer? Platform bisa canggih, tapi juga jika petunjuk penggunaannya masih tertulis dalam bahasa Inggris di menu bawah, atau laporan keuangan hanya tersedia dalam format Excel tanpa panduan membaca kolom, maka teknologi itu tetap menjadi barang asing di meja kasir.
Lalu, siapa yang harus bertanggung jawab membangun jembatan itu — regulator, fintech, atau justru komunitas UMKM itu sendiri?