

"Another day, another AI business model." Kalimat itu bukan sindiran ringan — tapi diagnosis tajam dari TechInAsia tentang keadaan pasar AI global yang kini bergerak lebih cepat daripada kemampuan industri menemukan cara menghasilkan uang darinya.
Insurtech tidak hanya Ulang Tahun, tapi juga Uji Coba Kedua
Seorang founder yang pernah gagal membangun platform asuransi berbasis data di Jakarta pada 2019 kini muncul lagi — kali ini dengan versi ketiga dari produk yang sama, tapi dengan arsitektur AI yang sepenuhnya terpisah dari sistem underwriting konvensional. Ia tidak lagi mengandalkan integrasi API bank atau klaim rumah sakit, melainkan membangun model prediktif lokal berbasis riwayat kesehatan komunitas mikro: nelayan di Banyuwangi, petani kopi di Toraja, dan pengemudi ojol di Bandung. Model ini tidak menjual polis langsung, melainkan menyediakan layanan 'perkiraan risiko mingguan' untuk mitra fintech lokal — dengan harga tetap per 1.000 pengguna aktif.
Dilansir TechInAsia, pendekatan ini lahir dari pelajaran pahit: model pertama gagal karena terlalu bergantung pada data historis asuransi nasional yang tidak lengkap; model kedua kolaps karena regulasi OJK membatasi penggunaan data non-keuangan tanpa persetujuan eksplisit. Versi ketiga justru memanfaatkan celah itu — ia tidak mengklaim sebagai penyedia asuransi, tapi sebagai penyedia 'sinyal risiko pra-klaim' untuk mitra yang sudah memiliki lisensi.
Baca juga: LG Uplus dan OptAI Uji Token AI untuk Efisiensi Layanan
platform ini tidak mengandalkan cloud global. Server utamanya berlokasi di data center Telkom di Bogor, dan semua pelatihan model dilakukan dengan dataset lokal yang dikurasi oleh tim medis dan aktuaris Indonesia — bukan fine-tuning model asing. Ini bukan soal nasionalisme teknologi, tapi soal kecepatan respons terhadap perubahan pola penyakit musiman atau fluktuasi harga obat generik.
Meta dan Ilusi Langganan AI Tanpa Melepas Iklan
Sementara itu, dunia, Meta sedang menjalankan eksperimen berisiko tinggi: menawarkan akses premium ke Llama 4 dan fitur AI penulis konten — tapi tetap mempertahankan algoritma feed berbasis iklan. Artinya, pengguna berbayar tetap melihat iklan, hanya saja dengan prioritas penempatan yang berbeda dan tanpa retargeting berbasis perilaku AI. Menurut TechInAsia, strategi ini tidak hanya upaya diversifikasi pendapatan, tapi juga pengakuan terselubung bahwa model langganan murni belum bisa menopang infrastruktur AI skala global.
Baca juga: Token Murah Bukan Jaminan AI Efisien
Baca juga: Bolttech dan Bold Penguin Bentuk Aliansi Asuransi Global Berbasis AI
Di Indonesia, dampaknya terasa spesifik: aplikasi media sosial lokal yang sempat berencana mengadopsi Llama 4 untuk fitur 'bantu tulis caption' akhirnya membatalkan rencana itu. Alasannya bukan soal biaya lisensi, tapi ketidakpastian regulasi Kominfo terhadap penggunaan model AI yang masih mengandalkan data lintas batas — apalagi jika model tersebut tetap mengumpulkan metadata interaksi meski pengguna sudah berlangganan.
Ini membuka celah bagi startup seperti yang disebut di atas: mereka tidak perlu bersaing dengan Meta dalam skala atau kecepatan, tapi cukup memenuhi satu syarat krusial di pasar Indonesia — keandalan lokal tanpa kompromi pada privasi data. Tidak ada 'data sharing otomatis' ke server luar negeri. Tidak ada 'opt-in default' yang disembunyikan di halaman ke-5 kebijakan privasi.
Baca juga: Startup Tak Lagi Bisa Andalkan Kode Murah
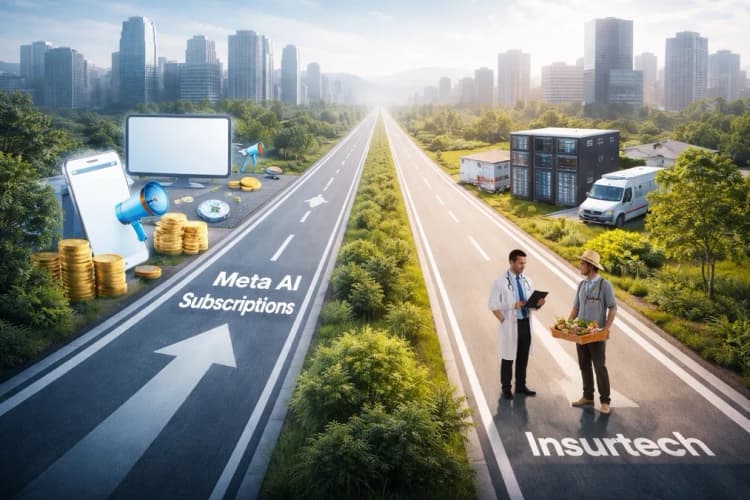
Perbedaan mendasarnya bukan soal teknologi, tapi soal asumsi dasar. Meta berasumsi pengguna rela membayar untuk fitur tambahan — selama iklan tetap ada sebagai 'biaya tak terlihat'. Founder insurtech itu justru berasumsi pengguna tidak mau membayar untuk sesuatu yang tidak langsung mengubah kondisi nyata: premi turun, klaim diterima lebih cepat, atau akses ke layanan kesehatan darurat meningkat. Maka ia memilih menjadi bagian dari rantai nilai operasional — tidak hanya lapisan antarmuka.
Kita sering lupa bahwa AI bukan produk akhir, tapi alat. Dan alat yang paling bernilai bukan yang paling canggih, tapi juga yang paling tepat dipasang di tempat yang paling sering rusak. Di industri asuransi Indonesia, kerusakannya bukan di prediksi risiko — tapi di kepercayaan, kecepatan klaim, dan transparansi premi. Platform insurtech lokal itu tidak menawarkan 'AI yang lebih pintar', tapi 'AI yang lebih setia pada konteks'. Sementara Meta terus bertanya: berapa banyak orang yang mau membayar untuk kecerdasan buatan, padahal iklan tetap mengawasi mereka?
Jika Anda adalah pemilik UMKM yang sering mengajukan klaim asuransi kesehatan karyawan, atau pengembang aplikasi fintech yang ingin menambah layanan proteksi tanpa lisensi asuransi — mana yang lebih masuk akal: mengintegrasikan model AI global yang butuh izin Kominfo dan OJK, atau bekerja sama dengan platform lokal yang sudah diuji di 17 kota dan tidak mengirim satu byte pun ke luar negeri?