

Bagaimana sebuah kartu virtual — yang tak pernah menyentuh dompet fisik — bisa mengubah cara perusahaan membayar vendor, mengawasi pengeluaran, atau bahkan mencegah kebocoran anggaran? Jawabannya bukan soal teknologi semata, melainkan tentang siapa yang mengendalikan aliran uang di antara dua entitas bisnis.
Mastercard baru saja memperbarui platform kartu virtual khusus B2B-nya dengan penambahan fitur kontrol transaksi real-time, batas penggunaan per transaksi dan harian, serta kemampuan menonaktifkan kartu secara instan lewat dashboard manajemen. Platform ini kini mendukung transaksi lintas batas di 43 negara dan 174 mata uang — termasuk rupiah, meski belum tersedia untuk pelaku usaha lokal dalam skema langsung. Dilansir TechInAsia, pembaruan ini merupakan bagian dari strategi jangka panjang Mastercard untuk menggeser fokus dari konsumen ritel ke segmen korporasi berukuran menengah, terutama di Asia Tenggara.
Apa yang paling menggangu dari pembaruan ini bukan kecanggihan teknisnya, melainkan ketimpangan akses. Di Jakarta, misalnya, tim keuangan startup fintech masih mengandalkan transfer bank manual untuk bayar cloud hosting di Singapura — padahal kartu virtual Mastercard sudah bisa dipakai di AWS atau Google Cloud. Tapi mereka tidak bisa mengaktifkannya karena bank lokal belum terintegrasi dengan sistem emisi kartu virtual B2B Mastercard, dan Otoritas Jasa Keuangan (OJK) belum mengeluarkan panduan resmi untuk penggunaan kartu virtual dalam transaksi korporasi lintas batas.
Baca juga: LG Uplus dan OptAI Uji Token AI untuk Efisiensi Layanan
Kartu Virtual Bukan Sekadar Versi Digital Kartu Fisik
Perbedaan mendasar antara kartu virtual B2B Mastercard dan kartu kredit biasa terletak pada arsitektur izin dan siklus hidupnya. Kartu virtual tidak dikaitkan dengan individu, melainkan dengan tujuan spesifik: satu kartu hanya boleh digunakan untuk satu vendor, satu periode tagihan, dan satu nominal maksimal. Setelah transaksi selesai atau batas waktu habis, kartu otomatis kadaluwarsa — tanpa perlu intervensi manusia. Ini tidak hanya 'kartu digital', tapi juga mekanisme pembayaran berbasis purpose-built token yang menghilangkan risiko penyalahgunaan internal.
kartu fisik B2B tetap mengandalkan proses verifikasi manual, laporan bulanan, dan reconciliasi manual antara sistem akuntansi dan laporan bank. Padahal, menurut survei Asosiasi Akuntan Publik Indonesia (AAPPI) tahun 2023, 68% UMKM dan startup masih menggunakan Excel untuk pencatatan pengeluaran operasional. Artinya, meski platform Mastercard sudah siap, rantai eksekusi pembayaran di tingkat lapangan belum sepenuhnya menyusul.
Baca juga: Bolttech dan Bold Penguin Bentuk Aliansi Asuransi Global Berbasis AI
Siapa yang Kehilangan Kendali Saat Kartu Virtual Masuk?
Yang hilang dari narasi teknologi ini adalah peran akuntan internal dan manajer keuangan sebagai 'penjaga gerbang'. Dengan kartu virtual, otorisasi tidak lagi berada di tangan orang, tapi di tangan algoritma yang menjalankan aturan pra-ditetapkan: 'Bayar vendor X maksimal Rp15 juta per bulan, hanya untuk tagihan SaaS, dan hanya sampai 30 Juni'. Ini mengurangi ruang negosiasi, tapi juga mengurangi ruang kesalahan manusia — seperti salah input nominal atau kelupaan menonaktifkan akses setelah kontrak berakhir.
bank lokal justru berada dalam posisi ambigu. Mereka tidak bisa menjadi issuer kartu virtual Mastercard tanpa lisensi khusus dari Bank Indonesia, dan belum ada insentif regulasi untuk mendorong investasi infrastruktur tersebut. Sementara itu, perusahaan-perusahaan besar seperti GoTo atau Bukalapak mulai membangun solusi internal serupa — bukan dengan kartu virtual, tapi dengan sistem payment orchestration berbasis API yang terhubung langsung ke rekening koran dan vendor. Mereka tidak butuh Mastercard, selama bisa mengontrol aliran uang dengan presisi yang sama.
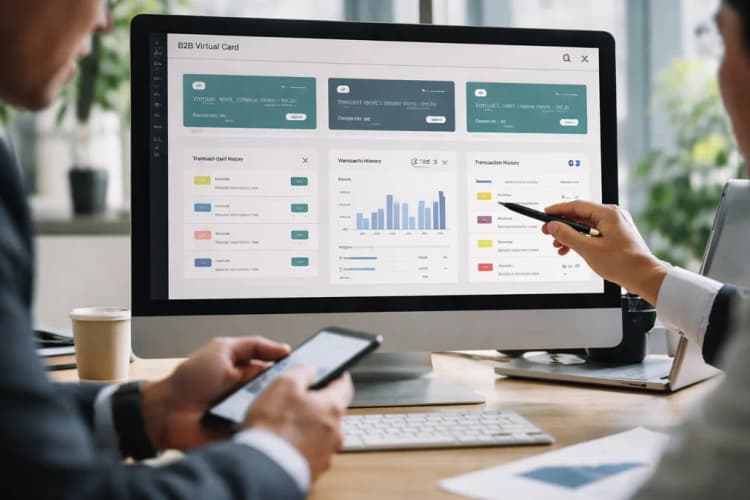
Teknologi Mastercard memang canggih, tapi ia bukan obat ajaib. Ia bekerja optimal hanya ketika tiga elemen bertemu: infrastruktur perbankan yang mendukung, regulasi yang jelas, dan budaya manajemen keuangan yang sudah siap menggantikan keputusan intuitif dengan aturan otomatis. Di Indonesia, dua dari tiga elemen itu masih dalam tahap awal. TechInAsia mencatat bahwa hanya tiga bank nasional yang saat ini sedang dalam tahap uji coba integrasi — dan semuanya masih bersifat closed-loop, artinya hanya berlaku untuk klien korporasi tertentu, bukan terbuka untuk semua pelaku usaha.
Lalu, jika kontrol finansial bisa dibangun tanpa kartu virtual — lewat sistem internal, API payment, atau bahkan platform open banking — apakah ketergantungan pada jaringan global seperti Mastercard justru memperlambat lahirnya solusi lokal yang lebih adaptif?